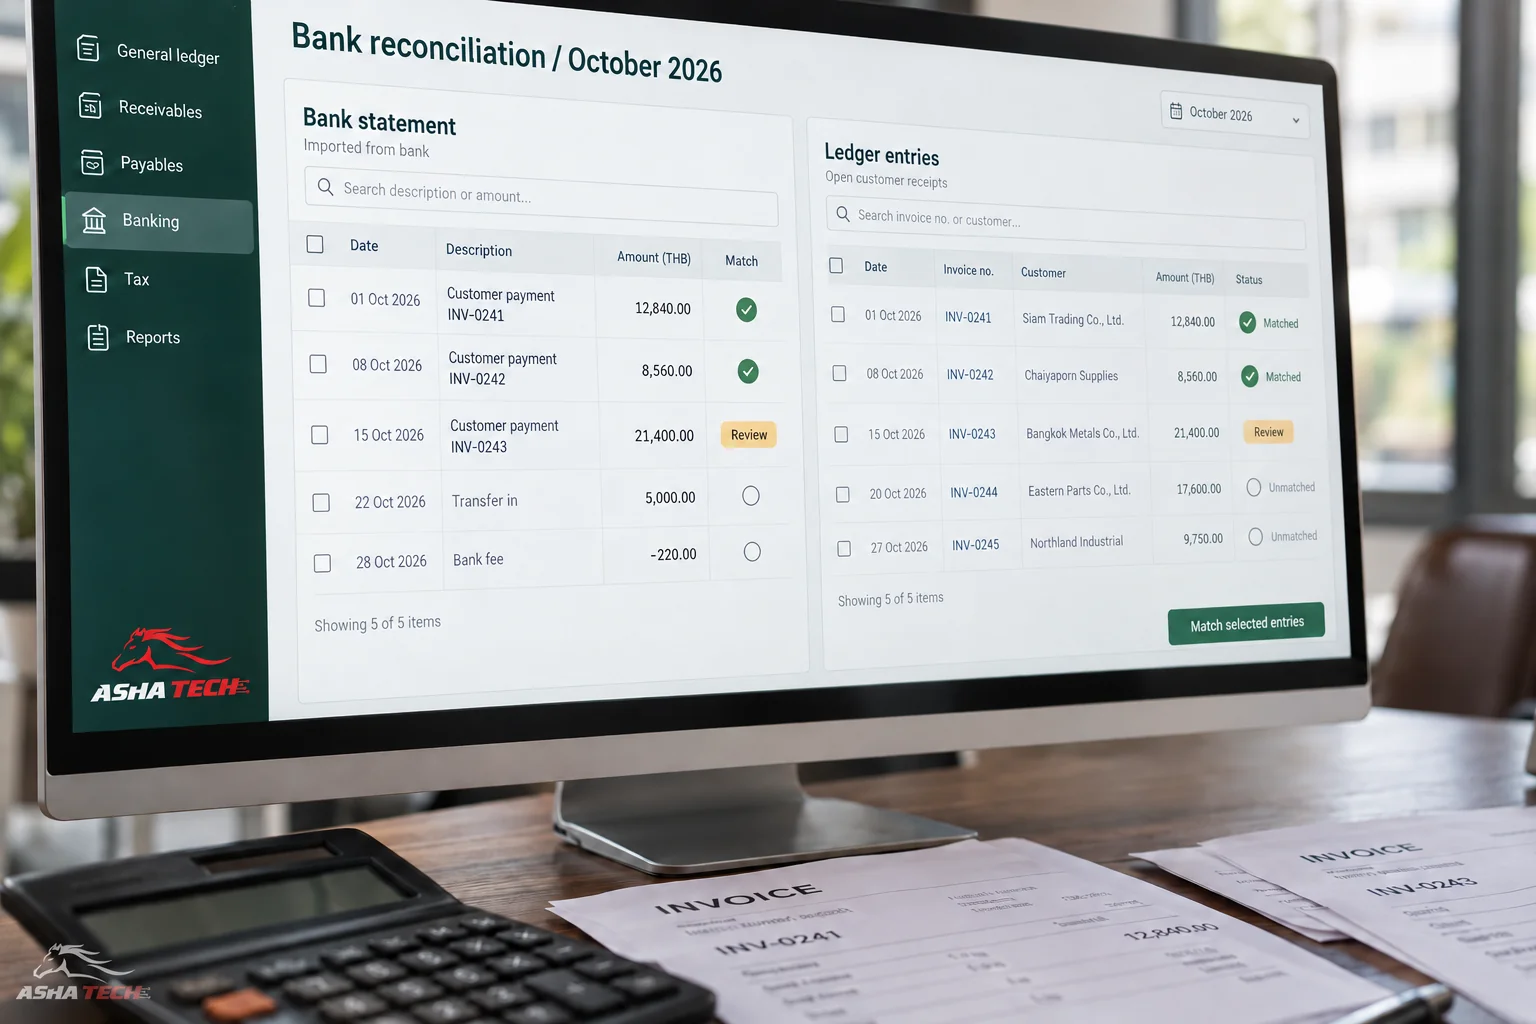
เชื่อมทั้งรายการและเอกสารอ้างอิง เพื่อให้ยอดขาย สินค้า และรับ–จ่ายเงินตรวจกลับได้ พร้อมกำหนดว่าเหตุการณ์ไหนเปลี่ยนยอดอะไร
แต่ละฝ่ายอาจใช้คำว่า “ยอดขาย” ต่างกัน ฝ่ายขายดูออเดอร์ คลังดูของที่ส่งแล้ว บัญชีดูเอกสารและการรับเงิน ถ้าเอายอดรวมมาเทียบโดยไม่ดูขั้นตอน ก็อาจเข้าใจว่าข้อมูลผิดทั้งที่นับคนละเหตุการณ์
การออกแบบระบบจึงต้องตกลงนิยามและเส้นทางเอกสารก่อนเชื่อมข้อมูล เพื่อให้รู้ว่าตัวเลขเกิดขึ้นเมื่อไรและใครเป็นผู้ตรวจสอบ
มองออเดอร์หนึ่งรายการให้ครบเส้นทาง
เริ่มจากใบสั่งขาย ต่อด้วยการจองสินค้า ส่งสินค้า ออกเอกสารเรียกเก็บ และรับชำระ ลำดับจริงอาจต่างกันตามธุรกิจ จึงควรให้ฝ่ายขาย คลัง และบัญชีช่วยกันทบทวน
| ขั้นตอน | สิ่งที่ต้องรู้ร่วมกัน | สิ่งที่ควรตรวจ |
|---|---|---|
| รับออเดอร์ | ลูกค้า สินค้า ราคา วันส่ง | สถานะยืนยันและเงื่อนไขเครดิต |
| เตรียมและส่งของ | จำนวนที่จองและส่งจริง | คลัง ล็อต และเอกสารจัดส่ง |
| ออกเอกสาร | รายการที่ใช้เรียกเก็บ | การอ้างอิงและรายการที่ยกเลิก |
| รับเงิน | ชำระเอกสารใดไปเท่าไร | ยอดค้างและหลักฐานรับชำระ |
ปัญหาที่มักเกิดเมื่อแต่ละฝ่ายใช้คนละไฟล์
รายการแก้ไขหรือยกเลิกมักเป็นจุดที่ข้อมูลแยกทาง เช่น ฝ่ายขายเปลี่ยนจำนวนแล้วคลังยังเห็นชุดเดิม หรือมีการรับเงินบางส่วนแต่ผู้ติดตามหนี้ไม่ทราบ
- คีย์ออเดอร์ซ้ำจนรหัสสินค้าไม่ตรง
- ส่งสินค้าแล้วแต่เอกสารเรียกเก็บยังไม่ครบ
- รับชำระแล้วแต่ยังติดสถานะค้าง
- คืนสินค้าโดยไม่ได้ส่งเรื่องให้ฝ่ายที่เกี่ยวข้อง
ต้องส่งมากกว่ายอดรวม
นอกจากจำนวนเงิน ควรมีเลขที่เอกสารต้นทาง รายการสินค้า วันที่ และสถานะที่เกี่ยวข้อง เพื่อให้ตรวจได้ว่ายอดนั้นมาจากอะไร
หากมีการแก้ไข ต้องตกลงว่าจะยกเลิก กลับรายการ หรือสร้างเอกสารใหม่อย่างไร รวมถึงใครมีสิทธิ์และต้องอนุมัติก่อนหรือไม่ กติกาทางบัญชีต้องยืนยันร่วมกับผู้รับผิดชอบบัญชี
เตรียมข้อมูลก่อนเชื่อมระบบ
ตรวจข้อมูลหลัก เช่น สินค้า หน่วยนับ ลูกค้า ผู้ขาย คลัง และรหัสที่ใช้ข้ามระบบ หากรหัสซ้ำหรือคนละความหมาย การส่งข้อมูลเร็วขึ้นก็อาจทำให้ปัญหากระจายเร็วขึ้น
- ระบุเจ้าของข้อมูลและผู้อนุมัติการเปลี่ยนแปลง
- ตกลงเหตุการณ์ที่กระทบสต๊อกและบัญชี
- เตรียมรายการค้างก่อนเริ่มใช้ระบบ
- มีวิธีตรวจยอดต่างและรายการส่งไม่สำเร็จ
ทดสอบจากสถานการณ์ที่ทีมเจอจริง
ทดสอบขายปกติ ส่งบางส่วน คืนสินค้า ยกเลิกเอกสาร และรับเงินบางส่วน แล้วตรวจเอกสารกับยอดคงเหลือที่เกี่ยวข้อง
ให้คนทำงานแต่ละฝ่ายตรวจร่วมกันก่อนใช้งาน เพราะความถูกต้องต้องต่อเนื่องทั้งเส้นทาง รายงานทางบัญชีควรผ่านผู้รับผิดชอบก่อนนำไปใช้เป็นข้อมูลทางการ